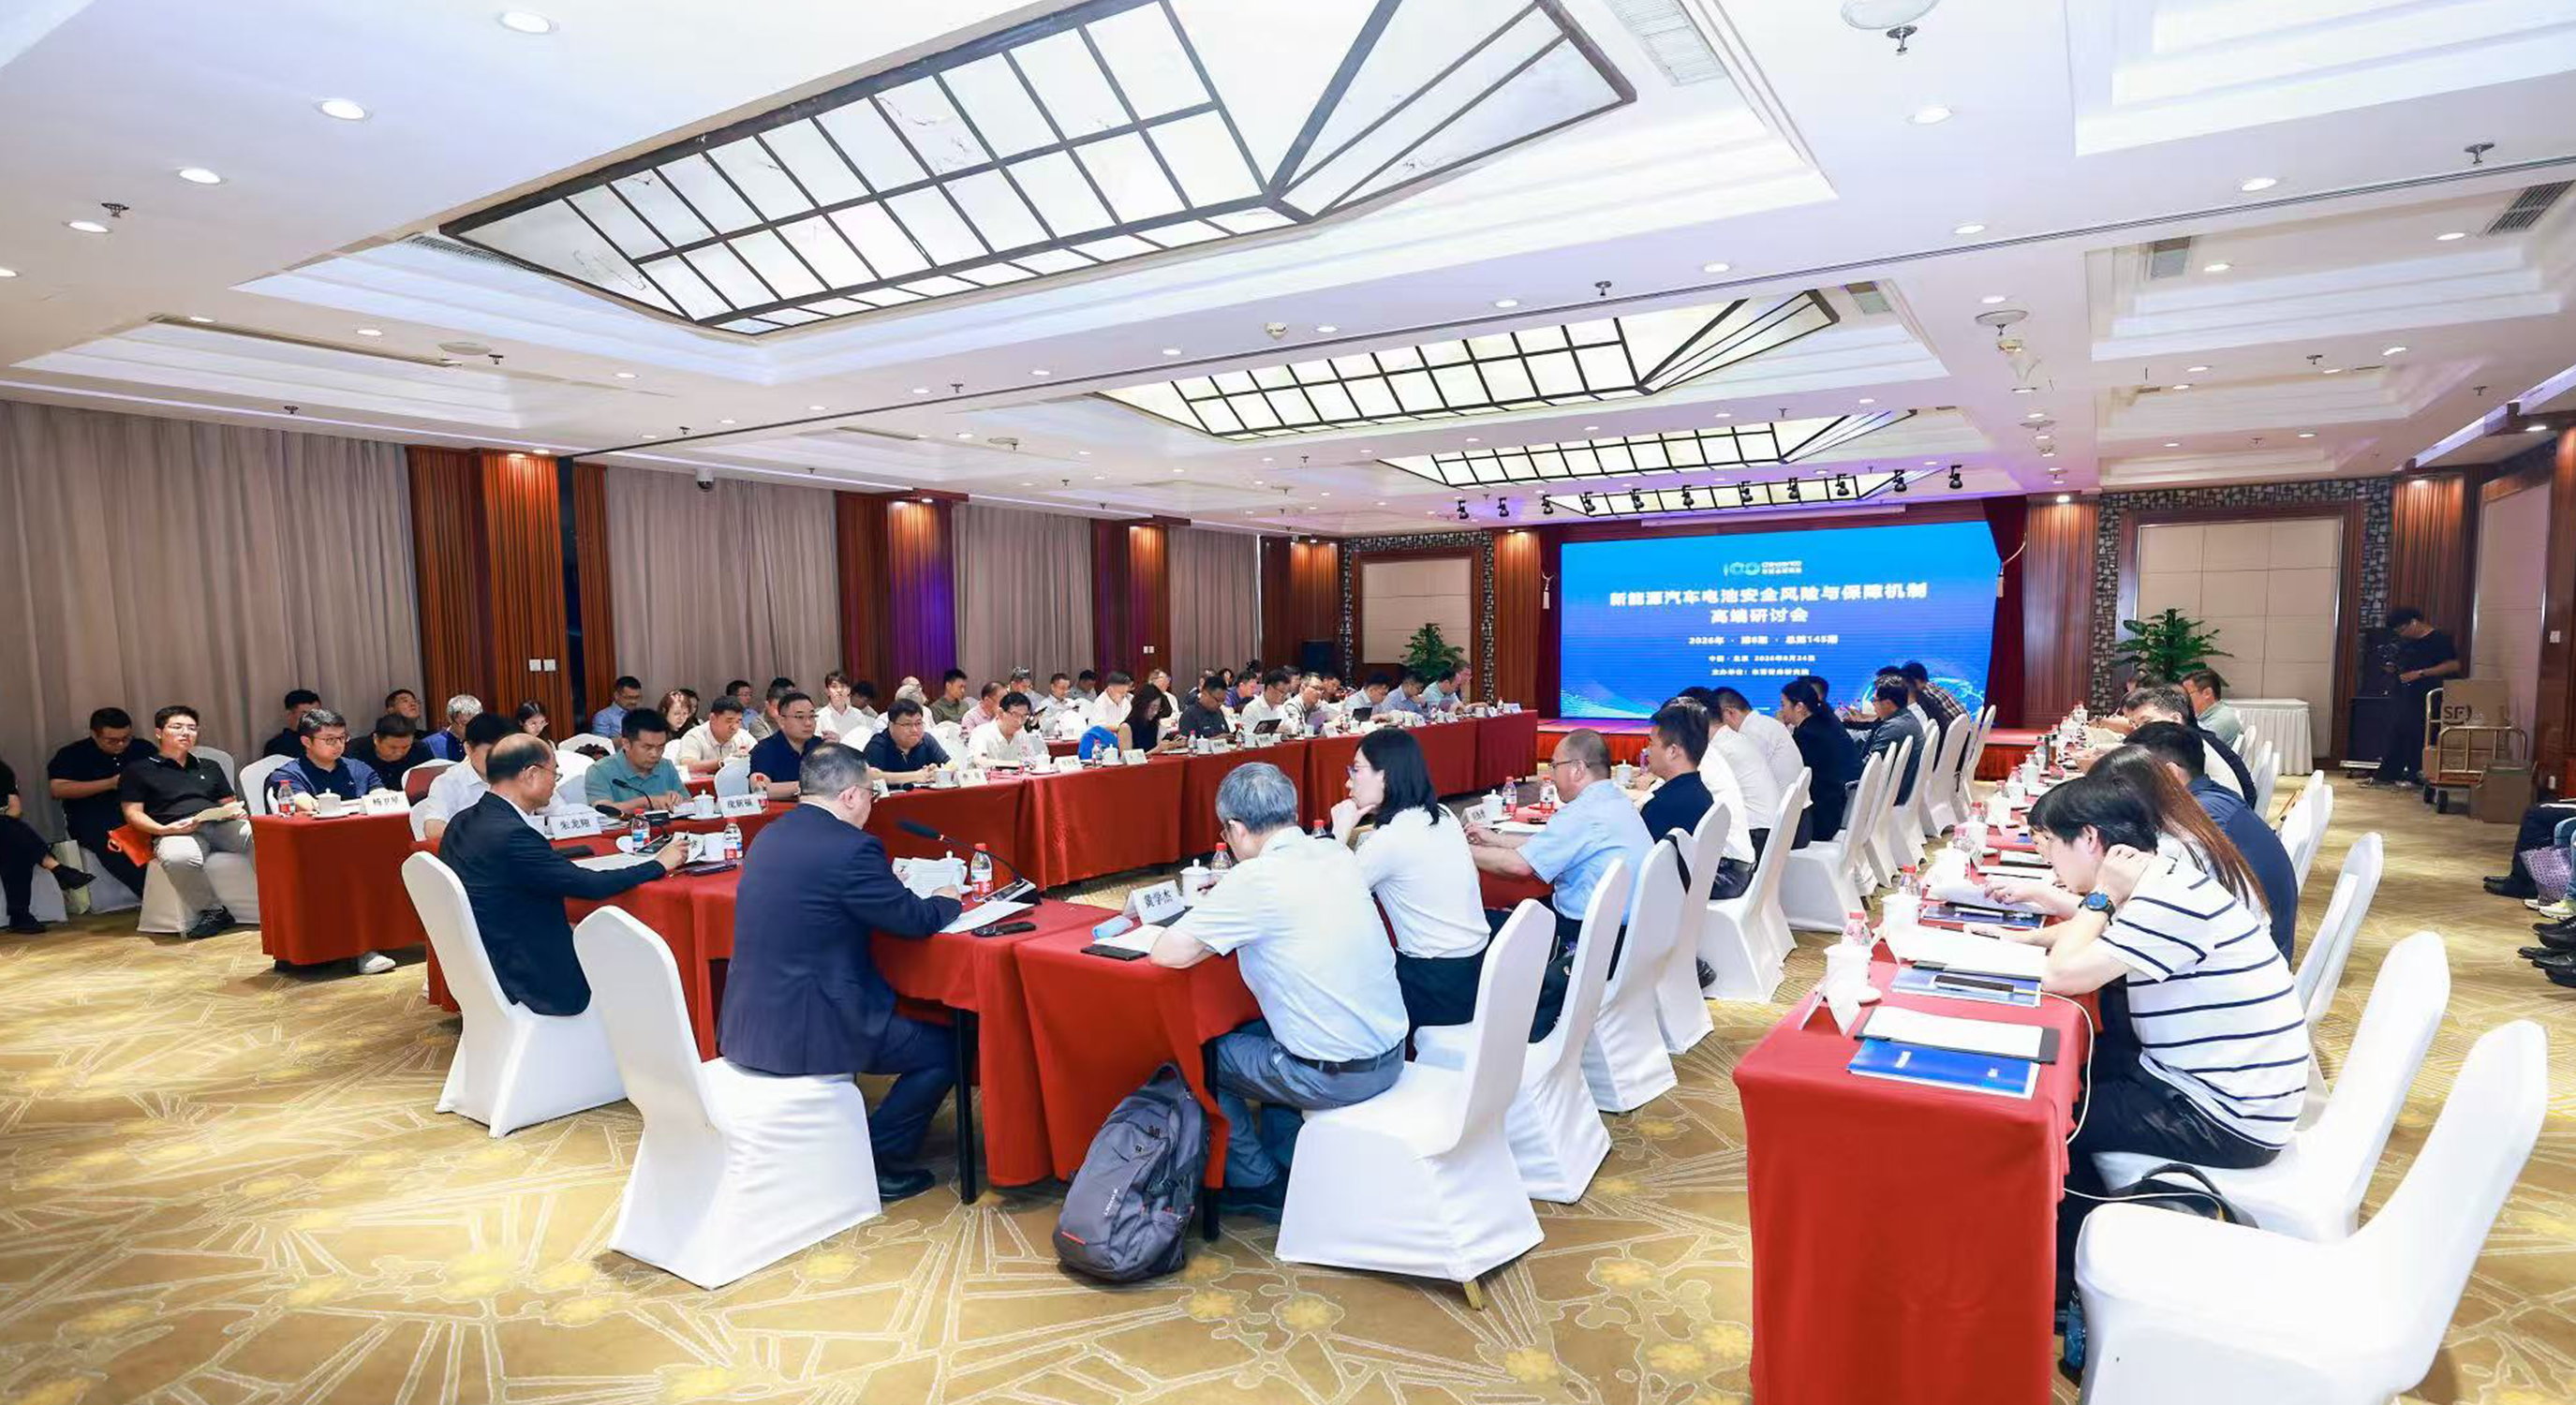
10月20日,车百会研究院与NRDC在京举办“动力电池回收利用体系规范化与可持续发展”研讨会,聚焦动力电池回收体系的规范化与可持续发展。与会嘉宾包括全国工商联汽车经销商商会商用车全生命周期管理分会秘书长张莹、中汽数据有限公司动力电池室主任王攀、江苏省发改委战略与发展研究中心能源资源研究所所长涂远东、北汽新能源电池工程部专家朱阳阳、比亚迪电池京津冀(省)总经理张四海、浙江华友循环科技有限公司制造部部长肖巍、苏州博萃循环碳和可持续部门总经理吴彬、广东邦普循环科技有限公司副总裁助理林兰等。与会专家围绕动力电池回收利用在规范管理、技术创新、国际规则衔接与可持续发展等重点议题进行了交流与探讨。
车百会研究院副理事长刘小诗表示,当前我国动力电池回收利用产业正步入规模化退役与规范化发展的关键阶段。2026年4月《新能源汽车废旧动力电池回收和综合利用管理暂行办法》正式施行,全链条监管体系加速落地;再生材料含量核算与认证、碳足迹核算等标准建设持续推进;电池与回收技术迭代发展,持续牵引产业技术路线选择、回收布局与商业模式创新。
他指出,当前产业首先需要解决电池流向问题。由于非正规渠道收购价格较高、受利益驱动,部分退役电池流向小作坊,正规企业回收难度较大。因此,需进一步明确车企、电池企业、回收企业及电池所有者等各方责任,建立电池流向追踪机制,减少电池流向非正规渠道和违规拆解。
随着新能源汽车加快全球化发展,也对海外回收体系建设提出了新要求。东南亚部分国家新能源汽车规模正在扩大,但动力电池回收相关法规和体系尚不完善,企业开展回收业务仍面临市场规模较小、政策不明确等问题。中国企业可积极参与当地回收规则、技术标准及相关方法学的研究与建设,探索适合当地的回收模式。
一
规范电池流向,完善回收管理体系
全国工商联汽车经销商商会商用车全生命周期管理分会秘书长张莹表示,随着新能源汽车保有量增长和以旧换新政策实施,我国新能源汽车报废回收需求加快释放,回收能力和管理水平需同步提升。2025年,新能源汽车报废回收量接近35万辆,增速超出预期。全国具备资质的报废机动车回收企业已由2019年前的730多家增至2025年的近1900家,其中具备新能源汽车回收能力的企业约占85%。应推动传统拆解能力与新能源汽车回收能力转型升级,使网点布局和处置能力适应报废需求。
在规范电池流向方面,《新能源汽车废旧动力电池回收和综合利用管理暂行办法》进一步明确企业责任,强化全生命周期流向监控和信息追溯。2020年前后,送交报废的新能源汽车中带电池的车辆占比不足10%,受新的行业政策与两新政策的推动,目前已升至约80%。但部分公交车辆仍将车身与电池分别评估、处置;私家车电池缺失影响报废证明开具,导致车主放弃正规报废。因此,政策实施应兼顾责任约束与实际处置需求,减少电池和车辆脱离正规回收渠道的风险。
她同时提醒,当前电池回收和汽车拆解均存在产能过剩,部分回收来源不清、溯源不明等问题,叠加电池材料价格波动,使企业经营收益和生产积极性承压。单纯扩大处理产能难以解决来源渠道和信息链条不畅的问题,应更加重视回收流向管理。提高联合执法应提高精准性,依法打击非法回收和违规拆解行为,同时保障合规企业正常经营。针对灰色产业链隐蔽性强的特点,应加强线索收集和信息研判,通过依法查处典型案件、加强案例宣传和普法教育,让经营主体明确违法边界及处罚后果,增强执法震慑。
此外,还应加强回收企业与生产企业、材料企业协作,贯通生产、销售、回收和再利用各环节,促进再生材料应用。回收技术应兼顾环境效益与经济可行性,逐步形成可持续的产业循环体系。
中汽数据有限公司动力电池室主任王攀表示,动力电池回收利用已成为保障资源供给、守住安全环保底线和培育产业新增长点的重要领域。据预测,2030年退役量将超过106万吨,“十五五”将成为退役量规模化增长的关键时期。2025年,我国新能源汽车废旧动力电池综合利用量超过40万吨,部分头部企业锂、镍、钴等金属回收率已分别达90%、98%、98%。在锂、钴、镍资源对外依存度较高的背景下,应将技术优势转化为资源保障能力。
在再生材料应用方面,应同步推进使用规范、溯源核算标准和第三方认证,形成可验证的材料循环闭环。依托全国新能源汽车动力电池溯源信息平台,加强过程数据采集和交叉校验,提高再生材料信息的可信度。同时,加快追溯与认证体系建设,探索与海外市场的数据互认。
在碳足迹管理方面,应推动碳足迹核算覆盖收集、运输、预处理及综合利用等环节,明确各环节的系统边界和数据要求;加强绿电、绿证与碳核算衔接,统一数据统计口径,推动碳核算与电池护照、碳标识及企业ESG披露衔接。当前,回收碳因子库和行业基准仍是薄弱环节,需要产业链共同建设。
此外,还应将联合执法、溯源管理与生产者责任落实相结合,治理非法拆解等问题,推动汽车和电池生产企业履行兜底回收责任,健全回收网络。
二
完善回收网络,提升产业运行效率
江苏省发改委战略与发展研究中心能源资源研究所所长涂远东表示,江苏动力电池相关生产企业有200多家,产业链较为完整,新能源汽车保有量约350万辆,但报废高峰尚未到来。应提前完善回收体系,优化设施布局、提升技术能力,为规模化退役做好准备。
当前,江苏面临黑作坊挤占回收资源、正规企业货源不足,以及土地资源紧张、生态环境要求高导致的项目选址困难等问题。应在国土空间规划中统筹考虑回收设施布局,加强上下游长效合作。目前,江苏正推动苏州、无锡、常州共建长三角动力电池循环经济示范区,探索一站式回收利用服务。
在标准和数字化方面,江苏已发布锂离子电池碳足迹相关标准,并于2024年启动电池产品数字护照相关平台建设。下一步,应完善动力电池本土背景数据库,推动认证成果与绿色采购、绿色金融衔接。
北京汽车研究总院电池工程部专家朱阳阳表示,动力电池回收利用面临的突出矛盾是合规企业有产能却收不到电池。有媒体报道,70%~80%的电池流向小商贩,非正规渠道收购价比正规企业高一至三成,挤占正规渠道货源。规范电池流向,是落实车企回收责任的关键。
车辆从生产到退役可能经历8—10年甚至更长时间,期间涉及维修、质保、事故处置和二手流转,车企难以独立掌握全部电池去向。目前上报的主要是电池包系统编码,电芯级追溯是薄弱环节,电池拆分再利用后流向分散,增加了追溯难度。应明确各环节管理责任,做好保险处置与正规回收渠道的衔接,完善二手车电池信息披露和去向追踪要求,推动汽车、电池及再利用企业之间的数据互通。
在网络建设方面,车企自建网点涉及建设、仓储和运输等成本,低销量地区及跨区域回收的成本压力尤为突出。可联合电池企业和合规回收企业,依托现有售后网点,开展授权合作,降低履责成本,稳定回收货源。同时,探索将电池材料再生利用的减排贡献与碳交易等机制衔接,使环境收益转化为经济回报。
在消费者端,可推动车电一体报废,发挥报废回收企业的终端优势。车企可依托以旧换新政策框架,推出购车、充电或质保等权益,引导车主通过正规渠道交回退役车辆和电池,并借助线上应用或小程序简化办理流程,提升正规渠道的便利性。
三
健全标准体系,推动国际规则衔接
比亚迪电池京津冀(省)总经理张四海表示,随着海外业务不断发展,企业对再生材料认证、溯源和碳管理等合规要求日益重视。当前,碳足迹核算方法不统一、各国核算边界存在差异、绿电环境权益认定规则也不清晰。建议推动统一核算标准,明确绿电、绿证环境权益的认定和核算规则,加强国内标准与国际规则的衔接,减少多套规范并行带来的合规成本;在保障产业和核心技术信息安全的前提下,满足数据披露要求,积极参与国际标准制定。
在企业层面,应将回收要求前置到设计阶段,制定易拆解设计规范,将拆解便利性纳入产品评价体系。针对非正规渠道竞争、合规运输成本较高等问题,可建立分级分类的运输管理制度,对经放电、检测且状态稳定的退役电池,探索普货化运输路径,降低物流成本,提高回收网络运营效率。
回收企业应从材料、能源、物流和数据四方面推进降碳:提高再生材料品质与回收率,结合屋顶光伏、绿电交易等方式推动产线绿电替代,优化逆向物流碳足迹管理,建立全流程碳数据体系,使再生材料的减碳优势在下游核算中得到体现。
浙江华友循环科技有限公司制造部部长肖巍表示,动力电池回收产业正在从规模扩张走向规则驱动,行业管理也在逐步规范化、法治化的方向发展。
在再生料方面,欧盟委员会近期公布了电池再生材料含量计算与验证方法的授权法规草案,表明国际规则正从原则性要求走向具体实施,再生料含量也逐渐成为电池产品进入国际市场需要关注的合规指标。应推动国内外再生料核算方法衔接,推动国内认证与欧盟体系互认,实现一次核算、多方采信。同时,可通过资源综合利用税收优惠、绿色采购等政策,给予再生料激励,提升企业积极性。
在碳足迹方面,再生材料相较原生材料具有一定减碳优势,但不同原生资源生产方式的碳排放水平存在差异,参照物不同会导致减碳幅度不同。目前国内行业碳排放因子尚未形成统一数据库,建议整合产业数据,建立并持续更新符合国内产业实际的数据库。
苏州博萃循环碳和可持续部门总经理吴彬表示,随着国内外相关规则不断调整,再生料含量核算、碳足迹等规则仍存在差异,企业既要关注国内外规则衔接,也不能被动等待规则互认。由于再生料含量和碳足迹核算最终都建立在基础数据之上,企业应加强自身数据体系建设,以应对不同规则和核算框架。
他表示,《新能源汽车废旧动力电池回收和综合利用管理暂行办法》实施后,企业需要重新评估相关业务模式及合规要求,部分此前依赖梯次利用的业务受到影响,也使废旧电池价格逐步趋于理性。随着回收责任进一步明确,车企和电池企业应更好履行主体责任,促进回收产业形成完整闭环。
在回收运输方面,动力电池逆向物流成本仍是影响回收产业发展的重要因素。应当根据退役电池的不同状态制定更加细化、科学的运输管理规则,在确保运输安全的前提下降低回收链条运行成本。
广东邦普循环科技有限公司副总裁助理林兰表示,随着欧盟《电池和废电池法规》及相关配套规则逐步实施,电池护照、碳足迹等要求将给我国电池产业带来新的合规挑战,也为我国企业争取绿色权益和技术话语权提供了机会。面的国外相关法规、标准和核算方法相互交织的局面,企业应加强国内外规则衔接,深入研究规则背后的逻辑和利益机制,积极参与国际规则和标准制定。
现有碳足迹核算方法在回收、再生利用等方面仍存在一定局限,部分参数和分配机制较为复杂,对回收利用和低碳技术的激励也需加强。应推动碳足迹方法学与碳税、碳积分、绿色金融等政策和市场机制衔接,将低碳权益转化为实际激励,促进动力电池回收再利用和低碳技术发展。
四
加强全球协同,探索产业可持续发展路径
NRDC清洁电力项目高级主管周晓航强调,完善回收体系是推动动力电池产业可持续发展的关键环节。从全球来看,应充分发挥产业链各方作用,明确责任分工,并深化技术交流与合作,推动回收标准、追溯机制和再生材料认证协同发展。我国作为全球最大的动力电池生产国与消费国,可依托在电池拆解、资源提纯等领域积累的成熟经验,积极分享产业实践与技术成果,推动全球回收体系衔接。共同推动新能源汽车产业的规模化和可持续发展。
从国内来看,需进一步完善监管体系,落实全生命周期责任。以“全国新能源汽车动力电池溯源信息平台”为基础,强化全链条信息追溯,规范回收渠道。此外,应着力提升经济可行性,除了持续提升镍、钴、锂等再生材料的提取纯度与市场价值外,还应积极探索将电池回收纳入绿电认证、自愿减排量(CCER)等碳价值多元化收益渠道。通过绿色金融赋能,增强企业的内生动力,从而真正驱动动力电池行业迈向可持续发展的未来。