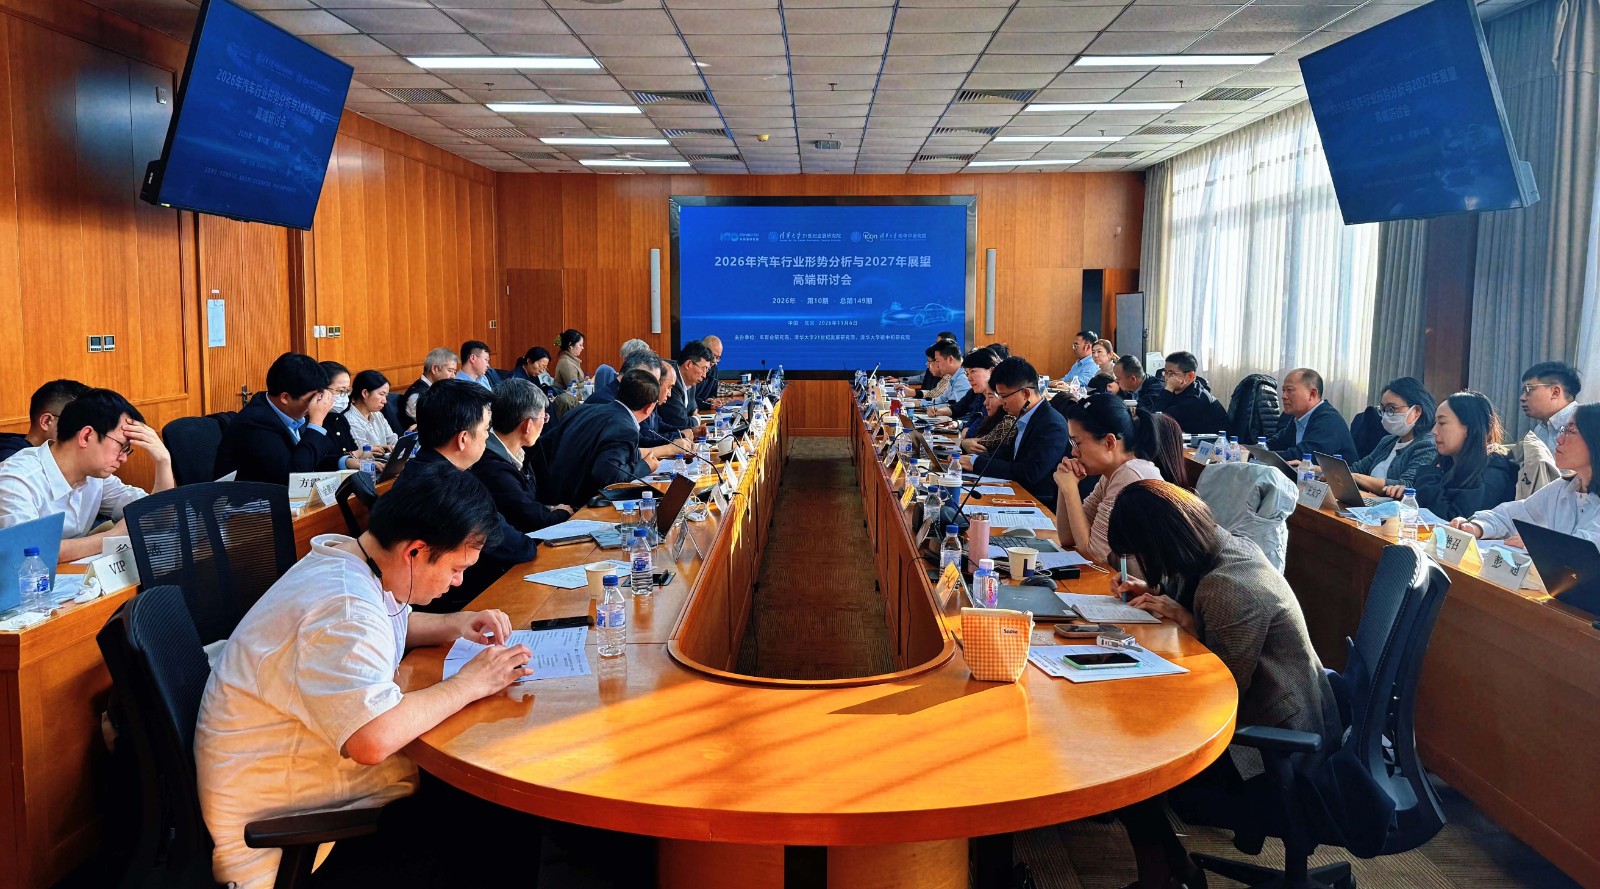

2026年11月6日,车百会研究院联合清华大学21世纪发展研究院、清华大学碳中和研究院召开“2026年汽车行业形势分析与2027年展望”高端研讨会。国务院发展研究中心、清华大学、北京理工大学、国家信息中心、中国汽车流通协会、中汽中心等机构专家,与大众中国、宝马、东风有限、理想汽车、引望等企业代表共五十余人,围绕当前市场形势、2027年市场研判、中长期增长规律进行研讨。会议由清华大学碳中和研究院零碳交通研究中心主任、车百智库首席专家王贺武主持,车百会研究院理事长张永伟做开场发言。


多重因素叠加使内需乘用车市场进入阶段性深度调整。 1-9月国内乘用车内需销量1,298万辆,同比下降24%。与会专家将本轮调整的成因归结为以下因素的叠加。
从周期规律看,千人保有量150辆是汽车普及快慢的转折点,越过这一水平后市场转入波动增长阶段,德日韩均经历一至三个平台期方达峰值;2019年中国千人汽车保有量超过150,2026年起进入新一轮平台调整期,增速回落带有周期必然性。
从宏观环境看,汽车是典型的可选消费品,对收入预期高度敏感,剔除汽车后的社会消费品零售总额保持正增长,表明当前矛盾集中在消费意愿而非消费能力。此外,房地产连续多年下行,负财富效应进一步损耗居民消费意愿。
从政策因素看,两新政策在促进汽车消费的同时也带来一定透支效应。调研数据显示,2025年约五分之一的消费者将购车计划提前,消费需求提前释放;今年补贴方式由定额补贴调整为按车价比例计算后,对低价车型的拉动明显减弱,造成市场销量回吐。
从能源价格看,油价高位运行推高了燃油车使用成本,既引发部分消费延迟。今年1-9月国内燃油乘用车销量下降35%、承接了主要调整压力。
从其他因素看,平行出口新规使约70万至100万辆的销量退出国内统计口径,放大了表观降幅。
左右滑动查看更多
中国汽车市场仍有明确的增长空间。参考先行市场规律,并结合城市道路承载能力、人口密度等国情条件,与会嘉宾的主流判断为千人保有量峰值350至400辆;按保有量年更新率6%至7%测算,内需乘用车市场常态化区间应在2,100万至2,300万辆。
2027年市场有望企稳,各机构判断集中在持平至小幅波动区间。乐观情形叠加政策支持,2027年含商用车在内的国内汽车总销量可达2,300万辆,其中内需乘用车约1,900万辆、商用车约400万辆。边际改善因素包括今年基数回落、明年新能源购置税优惠最后一年形成的年底冲量、油价回归常态化后燃油车需求的修复。专家同时提示,市场修复是一个渐进过程,回稳节奏取决于宏观经济和收入预期的改善程度。
结构性增长空间值得关注。一方面是下沉市场,县域和农村常住人口占全国半数以上,农村每百户汽车保有量明显低于城区,随着充换电设施补短板和汽车下乡等政策落地,下沉市场蕴含可观的增量空间;另一方面是增换购市场,增换购占比从2022年的31%升至2025年57%,购车意向将向中高端和智能化倾斜。L3级自动驾驶的有序放开有望成为下一轮换购升级的重要拉动力量。当前的关键是监管、验证、保险等配套体系加快建设。
出口进入从规模扩张转向本地化深耕的新阶段。今年出口大幅增长,成为国内市场调整期的重要支撑;随着海外产能逐步落地,增长动力将从贸易出口转向海外本地化制造与全价值链经营。对30家海外主流媒体近5,000篇报道的监测显示,评价以中性为主、正面高于负面,为中国企业深化属地化经营提供了有利的外部舆论环境。
左右滑动查看更多
此外,与会各方还就汽车消费政策如何精准触达目标人群、简化申请流程、拓展更广的消费场景、与技术进步相结合,提出了具体建议。车百会后续将围绕本次会议提出的重点议题持续开展跟踪研究,形成高质量研究成果,为相关部门决策和行业发展提供参考。会议期间,车百会介绍了正在重点建设的汽车产业研究智能体项目,欢迎行业企业和机构提出需求、共同参与建设,将其打造为服务行业研究的公共平台。